賦課方式と積立方式(5)「国の財務書類」における扱い
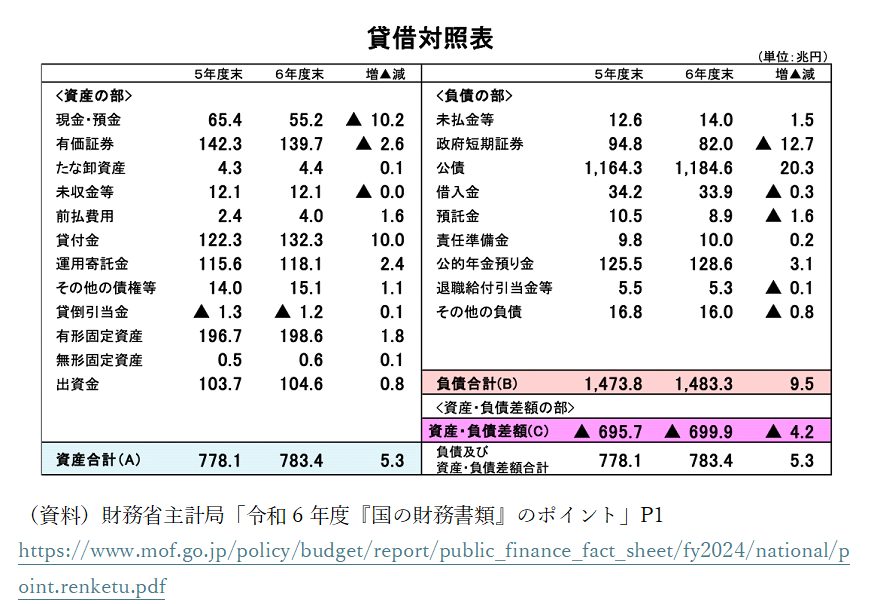
過去期間に係る分の給付(2024年度1,280兆円)については、既に保険料が払い込まれていることから、国には給付義務が発生しています。被保険者と年金受給者も当然ながらそのように期待しているはずです。しかし、そうした認識が政府内で共有されている訳ではありません。財務省が公表している「国の財務書類(2024年度)」の貸借対照表をみてみましょう。負債合計は1,483.3兆円です。そのほとんどが公債1,184.6兆円であり、過去期間に係る分の給付は計上されていません。それに代わり、積立金に相当する金額として公的年金預かり金128.6兆円が計上されています。
こうした扱いとなっている根拠は、2004年に公表された財政制度等審議会の報告書に記述されています*1。「公的年金は、社会保険制度であり、その財政方式は賦課方式を基本とした制度となっており、また、年金の支払義務は保険料の払込によって発生するものではなく、受給資格を満たすことによって発生するものであることから、これを負債としては認識しないこととした。ただし(略)過去期間に対応する給付現価のうち、積立金で賄われるべき部分、すなわち財政再計算における各年度末の所要積立金に相当する金額を『公的年金預り金』として計上することとした」。
この記述は論理的に整理されていません。第1に、矛盾を含んでいます。社会保険制度であるといいながら、「年金の支払義務は保険料の払込によって発生するものではない」と社会保険の根幹である拠出原則に対し否定的です*2。仮に、「受給資格を満たすことによって発生する」と支払要件を厳格化して捉えるとしても、受給資格の充足すなわち、10年間の保険料納付期間があり、かつ、65歳に到達した被保険者の過去期間に係る分の給付については負債認識されなければならないでしょう*3。
第2に、倒錯した情報発信となっています。それは積立金に相当する金額を負債に計上しているためです。例えば、名目下限措置がネックとなってマクロ経済スライドが効かずに過剰給付が発生し、それによって積立金が取り崩されると、貸借対照表の負債が減少し、国の財政が健全化して見えることになります。あるいは、GPIFが積立金運用に失敗し、積立金残高が減少すると、国の財政が健全化して見えることになります。
第3に、牽強付会(けんきょうふかい)な論理展開となっています。賦課方式であることが、過去期間に係る分の給付を負債計上しない免罪符として用いられていますが、賦課方式であるからこそ、過去期間に係る分の給付は明確に認識されなければなりません。その増大のしわ寄せは将来期間に係る分の給付に及ぶからです*4。以上のように、「国の財務書類」における貸借対照表から、年金財政に関し何ら有益な情報を得ることはできませんし、積立金が減れば国の財政が健全化して見えるといったように、ミスリードにすらなっています。公会計の意義と目的について改めて確認されるべきでしょう。
なお、貸借対照表の公的年金預かり金が128.6兆円と、厚生労働省「財源と給付の内訳」における300兆円より大幅に少ないのは、主に次の理由によります。まず、300兆円は時価であるのに対し、128.6兆円は簿価です。次に、300兆円は、国家公務員、地方公務員、私学教職員各共済組合の計約45兆円を含んでいるのに対し、128.6兆円は含んでいません。2015年10月に被用者年金が一元化されましたが、中途半端なものにとどまっていることが、制度把握を難しくしています。(2026年9月8日)
————————————-
*1 財政制度等審議会「省庁別財務書類の作成について」2004年6月17日
https://warp.ndl.go.jp/web/20100601061136/http://www.mof.go.jp/singikai/zaiseseido/tosin/zaiseidg160617/zaiseidg160617.htm
次にも同様の説明がなされています。財務省主計局「『国の財務書類』ガイドブック」2026年3月、P18~19
https://www.mof.go.jp/policy/budget/report/public_finance_fact_sheet/fy2024/guidebook.pdf
*2 https://nenkindb.jp/賦課方式と積立方式(1)「公的年金の財源と給/を参照。
*3 過去期間に係る分の給付のうち受給者分は590兆円です。https://nenkindb.jp/賦課方式と積立方式(1)「公的年金の財源と給/を参照。
*4 https://nenkindb.jp/2004年改正(5)マクロ経済スライドの終了年度の/、および、https://nenkindb.jp/賦課方式と積立方式(4)「二重の負担」の推移/を参照。
