厚生年金保険(加入4)106万円の壁というミスリード
厚生年金保険加入(2)被保険者資格でお話しした通り、「年収106万円」を超えると第2号被保険者になるという表現はミスリードです。改めて理由を整理すれば、次の通りです。
- 年収ではなく、雇用契約時の所定内賃金月額8.8万円である。
- 所定内賃金月額8.8万円は、被用者保険適用基準の一部に過ぎずない。例えば、週所定内労働時間20時間未満であれば、所定内賃金月額8.8万円以上であっても、第2号被保険者とはならない。
- 8.8万円は、1つの事業所の基本給であって、残業代や賞与は含まれない。社会保障給付、副業先や兼業先の収入も含まれない。
ところが、政府自身が「年収106万円」という表現を使ってきました。例えば、「社会保険適用拡大ガイドブック」がそうです。社会保険におけるもう1つの壁として認識されている「130万円」の方は、残業代や賞与、社会保障給付、副業収入などを含みます(重要な注を末尾に追記しています)。包括的な収入です。106万円が130万円と併記されることで、あたかも106万円もあらゆる収入を含むかのような印象も与えます。なお、現在は、「年収106万円」から「所定内賃金月額8.8万円以上」に修正されています。
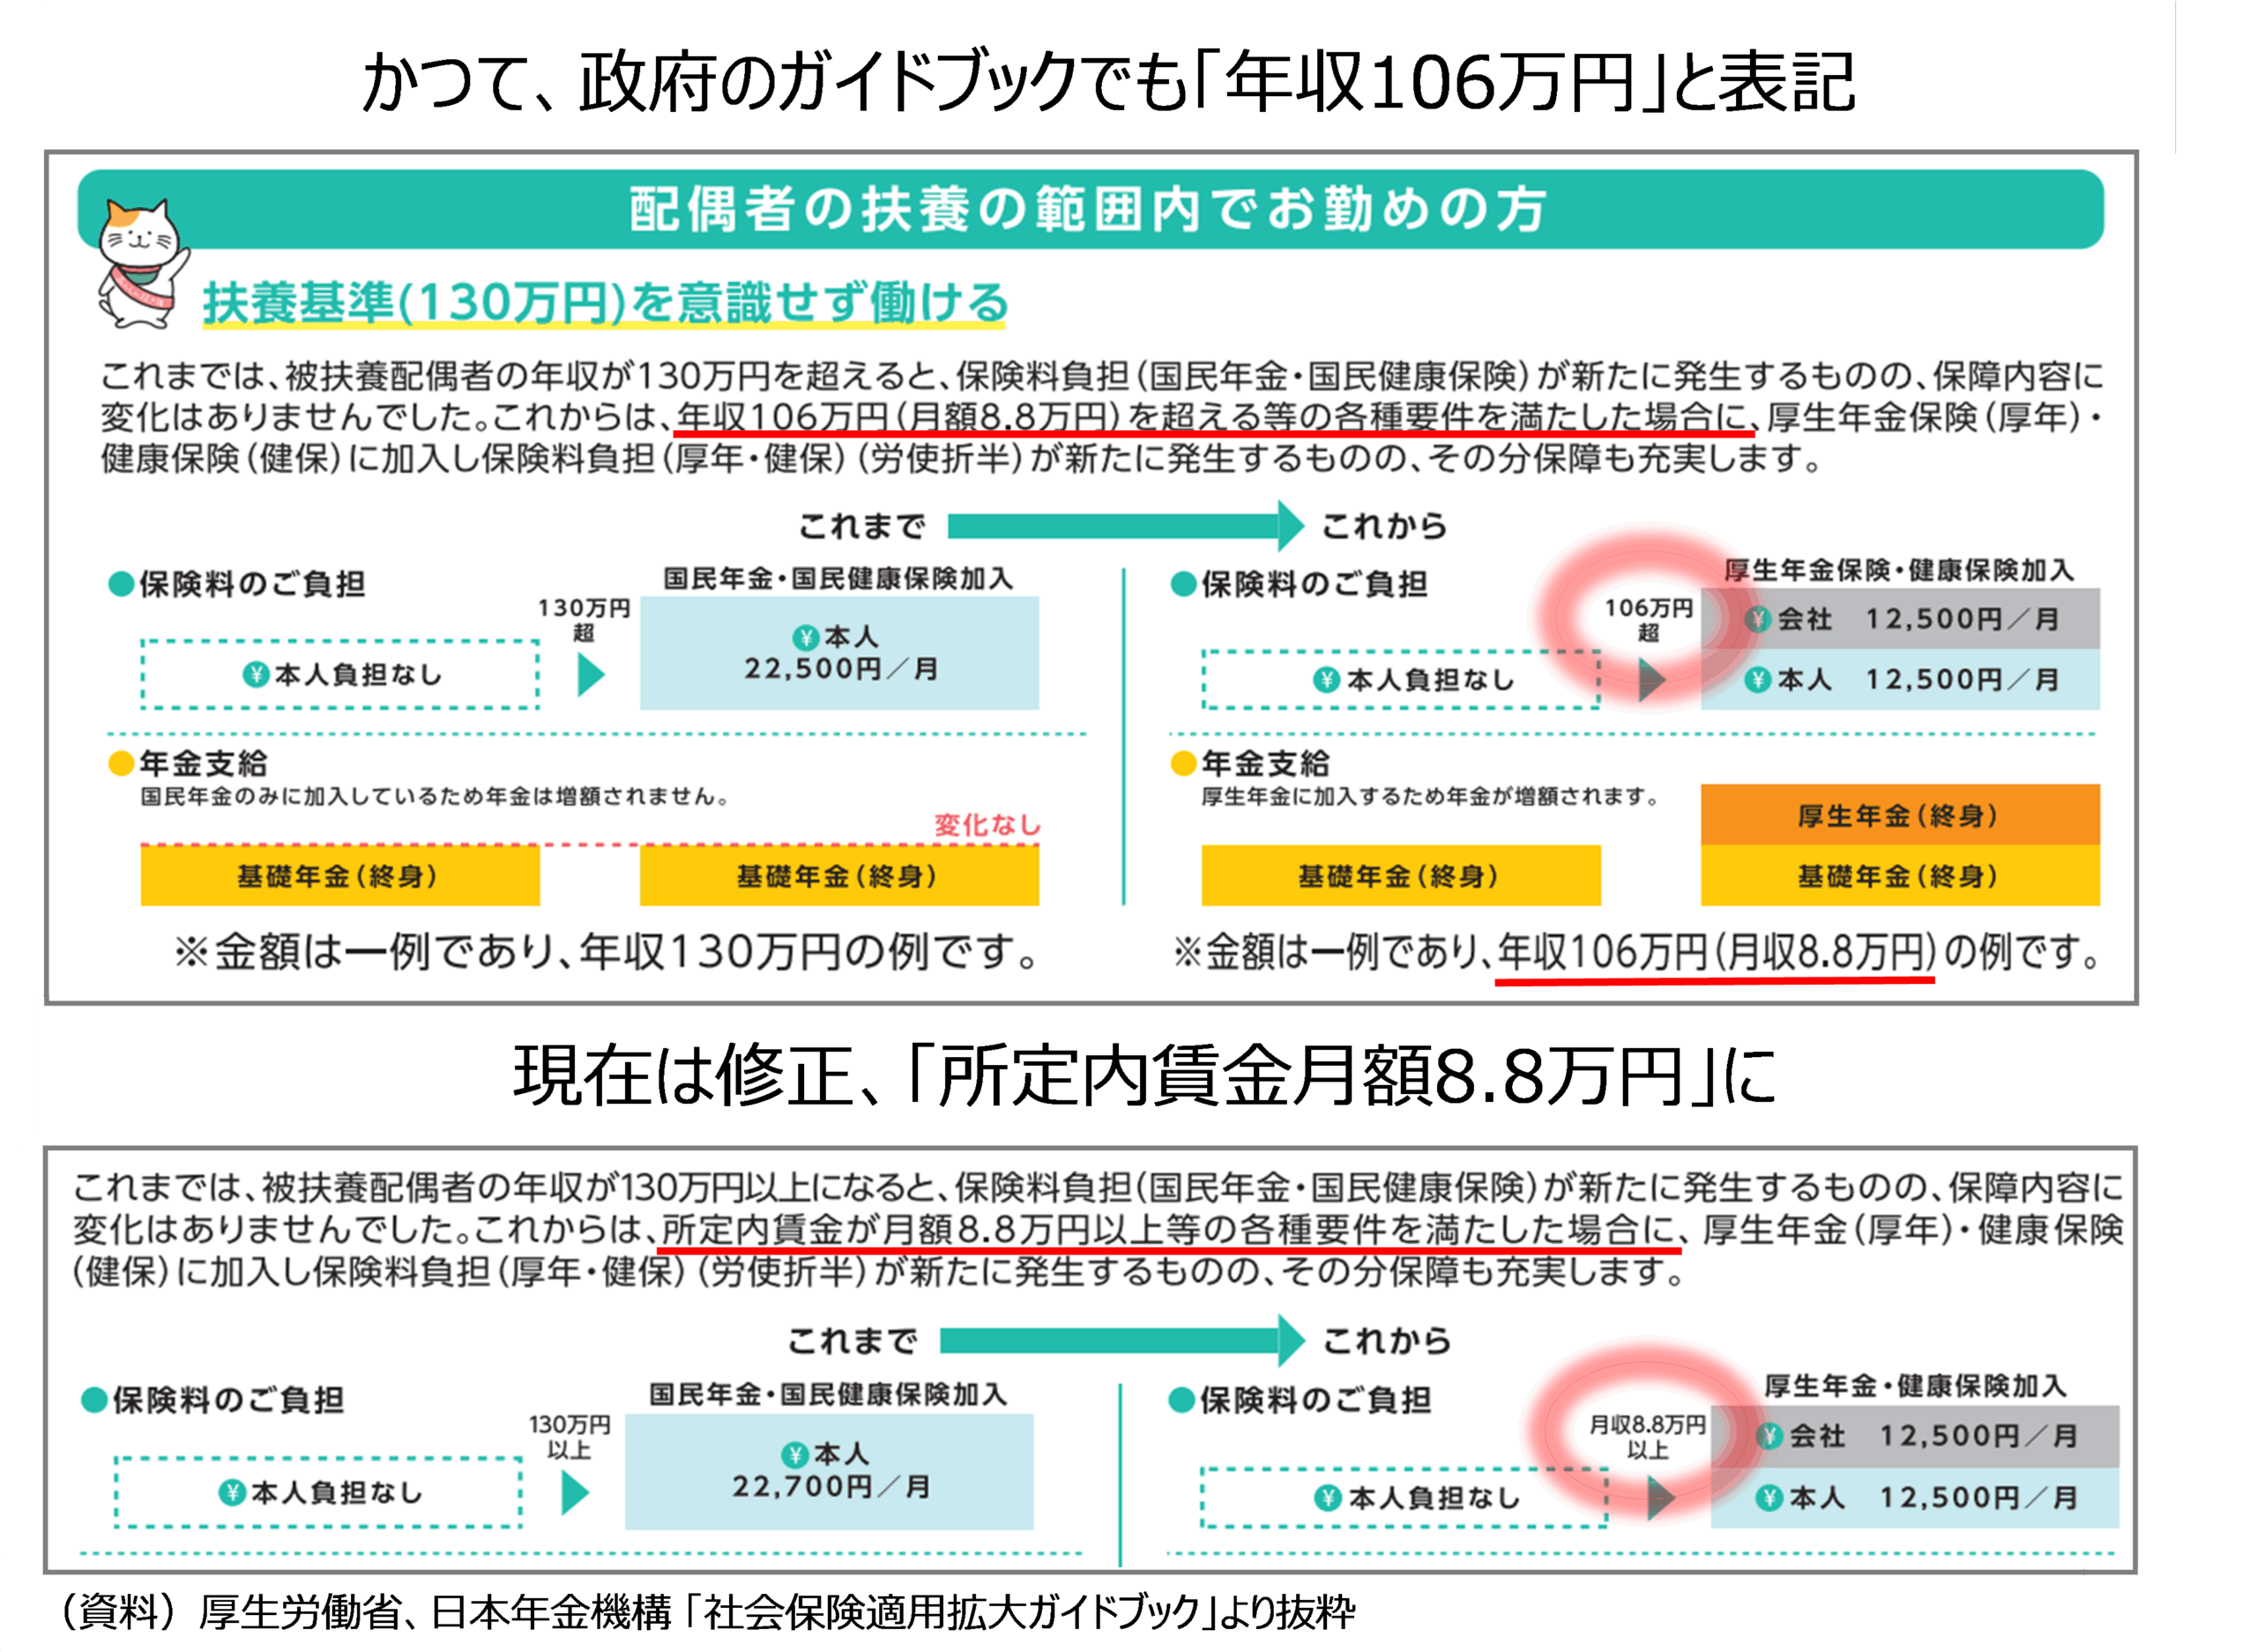
ところが、実際には、パート主婦が第3号被保険者にとどまるために、(週所定労働時間にかかわらず)年収を106万円未満に抑えたり、月々の収入を8.8万円未満に抑えたりするケースを耳にします。これらは本来不必要な就労調整であり、家計およびわが国経済にとっての損失なのですが、そうした事態の発生は、難解な制度と政府の説明のいわば限界と無関係ではないでしょう。
よって、制度をシンプルなものとしていくことが不可欠です。2025年の年金改正により、被用者保険適用基準のうち所定内賃金月額8.8万円以上が撤廃されますが、そうした方向に沿っているといえます。(2026年9月4日に注を追記しています)
———————————
(注)収入の範囲について、厚生労働省の通知「労働契約内容による年間収入が基準額未満である場合の被扶養者の認定における年間収入の取扱いについて」(2025年10月1日)によって変更が加えられています。130万円という認定基準は、雇用契約を結んだ時点で見込まれる年収であり、その時点で予定されていなかった残業代がのちのち発生し、結果として130万円を超えても被扶養者として認定されることとなりました。詳しくは、次をご覧ください。
https://nenkindb.jp/130%e4%b8%87%e5%86%86%e3%81%ae%e5%a3%81%ef%bc%88%ef%bc%92%ef%bc%89%e8%a2%ab%e6%89%b6%e9%a4%8a%e8%80%85%e3%81%ae%e8%aa%8d%e5%ae%9a%e5%9f%ba%e6%ba%96%e3%81%ae%e6%8e%a8%e7%a7%bb/
